Domain familienwohnhaus.de kaufen?
Wir ziehen mit dem Projekt
familienwohnhaus.de um.
Sind Sie am Kauf der Domain
familienwohnhaus.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain familienwohnhaus.de kaufen?
Welche Voraussetzungen müssen erfüllt sein, um von der Steuerklasse I in die Steuerklasse III zu wechseln?
Um von der Steuerklasse I in die Steuerklasse III zu wechseln, müssen beide Ehepartner unbeschränkt einkommensteuerpflichtig sein. Einer der Ehepartner muss in der Steuerklasse III sein, während der andere in die Steuerklasse V wechseln muss. Zudem muss ein Antrag auf Änderung der Steuerklasse beim Finanzamt gestellt werden. **
August III Kinder
Maria Amalia vo...Maria Josepha v...Franz Xaver von Sachs...Albert Kasimir vo...Mehr Ergebnisse **

Ähnliche Suchbegriffe für Steuerklasse III
Top-Angebote
Produkte zum Begriff Steuerklasse III:
-
Sozialgesetzbuch III: SGB IIISozialgesetzbuch III: SGB III , Der "LPK-SGB III" steht für Präzision und Aktualität. Die 4. Auflage verschafft Klarheit und Argumentationssicherheit angesichts von über 300 Paragraphenänderungen der letzten Jahre. Berücksichtigt werden u.a. das "Gesetz zur Stärkung der Aus- und Weiterbildungsförderung - Weiterbildungsgesetz", das "29. Gesetz zur Änderung des Bundesausbildungsförderungsgesetzes" und zuletzt das "Vierte Bürokratieentlastungsgesetz". Die Schwerpunkte Das neue Qualifizierungsgeld Die neue Ausbildungsgarantie Die Neuerungen bei der Beschäftigtenförderung (Mobilitätszuschuss, Praktikum zur Berufsorientierung etc.) Die Auswirkungen auf das Kurzarbeitergeld Die Kommentierung berücksichtigt die Fülle der Gesetzesänderungen, u.a .: Gesetz zur Stärkung der Aus- und Weiterbildungsförderung Fachkräfteeinwanderungsgesetz Gesetz zur Regelung des sozialen Entschädigungsrechts Beschäftigungssicherungsgesetz Arbeit-von-Morgen-Gesetz Teilhabestärkung Bundesausbildungsförderungsgesetz Bürgergeldgesetz Auf aktuellem Stand ist die umfangreiche Rechtsprechung eingearbeitet. Durch Auswertung von Systematik und Normzweck der Vorschriften ermöglicht der LPK-SGB III eine am gegenwärtigen Stand orientierte Beratung. Nicht gerechtfertigten Forderungen an Arbeitslose wird mit verfassungsrechtlichen Argumenten begegnet, konkrete Ansprüche werden durch zweckmäßige Rechtsgestaltungsvorschläge optimiert. Der Kommentar arbeitet klar die aktuellen Schnittstellen zum SGB II und die europäischen Einflüsse, gerade durch die Rechtsprechung des EuGH, heraus. Die Autorinnen und Autoren sind ausgewiesene Experten im Bereich der Arbeitsförderung aus Justiz, Anwaltschaft, Lehre sowie der BA: Walter Böttiger , Ministerialrat, Stuttgart | Prof. Dr. Petra Cormann , Präsidentin des Sozialgerichts Trier | Sandra Ewig , Richterin am Landessozialgericht, Stuttgart | Kristin Jungerwirth , LL.M. oec., Richterin am Landessozialgericht, Stuttgart | Dr. Uli Kern , Hochschule der Bundesagentur für Arbeit, Mannheim | Prof. Dr. Yasemin Körtek , Hochschule der Bundesagentur für Arbeit, Mannheim | Prof. Dr. Alexandra-Isabel Reidel , Hochschule der Bundesagentur für Arbeit, Mannheim | Prof. Dr. Hans-Joachim Reinhard , Hochschule Fulda | Prof. Dr. Torsten Schaumberg , Hochschule Nordhausen | Markus Schön , Stadtdirektor der Stadt Krefeld, Geschäftsbereich Bildung, Jugend, Arbeit, Sport, Migration und Integration | Prof. Dr. Jürgen Winkler , Katholische Hochschule Freiburg , Warnleuchten > Zusatzbeleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202503, Produktform: Leinen, Titel der Reihe: NomosKommentar##, Redaktion: Böttiger, Walter~Körtek, Yasemin~Schaumberg, Torsten, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: AFG; Arbeitslosengeld; Arbeitsvermittlung; Ausbildungsgarantie; Berufliche Eingliederung; Berufsausbildung; Berufsberatung; Berufsvorbereitung; Beschäftigte/Beschäftigungsförderung; Bundesagentur für Arbeit; Existenzsicherungsrecht; Kurzarbeitergeld; LPK-SGB III; Qualifizierungsgeld; SGB II; SGB III; Soziale Sicherheit und Sozialrecht; Sozialgesetz; Sozialversicherungspflichtige Beschäftigung; Weiterbildungsgesetz, Fachschema: Arbeitsförderungsgesetz - AFG - Arbeitsförderungsrecht~Arbeitsrecht / Arbeitsförderungsrecht~Arbeitsgesetz~Arbeitsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~SGB~Sozialgesetzbuch - SGB~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1597 Blätter, Länge: 207, Breite: 133, Höhe: 64, Gewicht: 1362, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie ist Diablo III?
Diablo III ist ein Action-Rollenspiel, das von vielen Spielern als sehr unterhaltsam und süchtig machend empfunden wird. Es bietet eine fesselnde Geschichte, herausfordernde Kämpfe und eine Vielzahl von Charakterklassen und Fähigkeiten, die es den Spielern ermöglichen, ihren Spielstil anzupassen. Die Grafik und der Soundtrack sind ebenfalls beeindruckend. **
-
Was bedeutet Schwimmstufe III?
Schwimmstufe III bezieht sich auf die Fähigkeiten und Kenntnisse einer Person im Schwimmen. Es bedeutet, dass die Person in der Lage ist, sich sicher im Wasser zu bewegen und verschiedene Schwimmtechniken wie Brustschwimmen, Rückenschwimmen und Kraulschwimmen zu beherrschen. Sie kann auch längere Strecken schwimmen und hat möglicherweise Erfahrung im Tauchen und Springen ins Wasser. **
-
Friedrich Wilhelm III Kinder
Friedrich Wilhelm IV.Wilhelm I.Charlotte von Preuß...Albrecht von Preuß...Mehr Ergebnisse **
-
Was bedeutet CAT III?
Was bedeutet CAT III? CAT III steht für Category III und bezieht sich auf die Kategorisierung von Instrumenten und Geräten nach ihrer Genauigkeit und Zuverlässigkeit. In der Luftfahrt bezeichnet CAT III Instrumentenlandesysteme, die bei schlechten Sichtverhältnissen automatische Landungen ermöglichen. CAT III wird auch in der Elektrotechnik verwendet, um die Schutzklasse von Schutzeinrichtungen vor elektrischen Störungen zu kennzeichnen. Generell steht CAT III für eine hohe Genauigkeit und Zuverlässigkeit von Geräten in verschiedenen Anwendungsbereichen. **

Was ist der Unterschied zwischen Steuerklasse 1 und Steuerklasse 4?
Der Hauptunterschied zwischen Steuerklasse 1 und Steuerklasse 4 liegt in der Anzahl der berücksichtigten Einkommen. In Steuerklasse 1 wird das Einkommen einer Einzelperson besteuert, während in Steuerklasse 4 das gemeinsame Einkommen eines Ehepaars besteuert wird. Steuerklasse 4 ermöglicht es, das Einkommen auf beide Partner aufzuteilen und kann zu einer geringeren Steuerlast führen. **
Warum Steuerklasse 6?
Warum Steuerklasse 6? Die Steuerklasse 6 wird in der Regel verwendet, wenn man neben seinem Hauptjob noch einen weiteren Job ausübt und beide Arbeitgeber die Steuerklasse 1 verwenden. Dadurch wird vermieden, dass zu wenig Steuern abgeführt werden, da die Steuerklasse 6 eine höhere Steuerbelastung hat. Es dient also dazu, eine Nachzahlung bei der Steuererklärung zu vermeiden. Es ist wichtig, die Steuerklasse 6 rechtzeitig beim Finanzamt zu beantragen, um keine Steuernachzahlungen zu riskieren. Insgesamt ist die Wahl der Steuerklasse 6 eine individuelle Entscheidung, die von den persönlichen Umständen abhängt. **
Top-Angebote
Produkte zum Begriff Steuerklasse III:
-
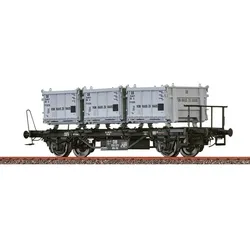
BRAWA 50910 H0 Behältertragwagen BTs30 mit Eoskrt022 "von Haus zu Haus", DB, Ep. IIIBetriebsnummer: 010 373 Aufbau mit drei Behältern Bremsbacken in Radebene Dreipunktlagerung Ausführung mit Übergangsbühne oder Handbremsbühne Durchbrochene Wagenkastenstützen Metallachshalter Vorbildgerechter Rahmenaufbau Extra angesetztes Achsbremsgestänge und Achslagerdeckel Filigraner, durchbrochener Rahmen Einzeln angesetzte Bremsanlage, Griffstangen und Tritte Länge über Puffer: 115 mm Kurzkupplungskinematik: eingebaut AC Radsatztausch: möglich AC Radsatz: BRAWA-Bestell-Nr. 2188 Bereits vor dem Krieg begann man genormte Großbehälter mit Schienen- und Straßenfahrzeugen bis zum Kunden zu transportieren. Der Beginn des Zweiten Weltkrieges stoppte dann aber die weitere Verbreitung des Systems. 1949 griff die DB das pa-Behältersystem wieder auf und beschloss es in großem Umfang einzuführen. Während die Behälter neu gebaut wurden, griff man für die Wagen auf Untergestelle verschiedener Vorkriegswagen zurück, die mit Kriegsschäden an den Aufbauten reichlich vorhanden waren. Zum Umbau kamen unter anderem Fahrwerke Omm 34, welche eingereiht als BT(hs) 30, in einem gemeinsamen Nummernkreis mit BT-Wagen aus anderen Spenderwagen geführt wurden. Nach dem Umbau von insgesamt 273 BT 30 auf verschiedener Spendergattungen, begann ab 1952 der ausschließliche Neubau von Behältertragwagen. Noch umgezeichnet in Lb(r)s577 schieden die letzten umgebauten Wagen BT 30 1971 aus dem Dienst. Für die verschiedensten Ladegüter entstanden zahlreiche offene und geschlossene Behälter, außerdem gab es Spezialbeh?lter für Flüssigkeiten, Lebensmittel wie Bier und ähnliches, sowie zum Transport von Gefrierware. Ab Ende der 60er-Jahre, zunehmend durch die aufkommenden Container bedrängt, endete der Verkehr mit pa-Behältern erst Ende der 90er-Jahre.59,99 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
CEE-SVT III - Stromverteiler Stecky IIIStromverteiler Stecky 400V CEE mit FI-Schutzschalter (40 A, 30mA) und Sicherungsautomaten. Mit Kabelaufwickler und Tragegriff aus pulverbeschichtetem Metall. 400V/230V 16A Geprüft nach VDE/GS Standard IP44 Eingang: 4 m schwere Gummischlauchleitung H07RN-F 5G2,5 mit CEE-Stecker (32 A, 5-polig) Ausgang: 4 Schutzkontaktsteckdosen CEE 7/4 (230 V) mit Sicherheitsklappdeckeln 1 CEE-Steckdose (400 V, 16 A, 5-polig) mit Sicherheitsklappdeckeln 1 CEE-Steckdose (400 V, 32 A, 5-polig) mit Sicherheitsklappdeckeln Absicherung: 1 x 3-polig LS C 16 A / 2 x 1-polig LS C 16 A / 1 x FI 40 A, 30 mA Höchstbelastbarkeit max. 25A220,05 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sozialgesetzbuch III: SGB IIISozialgesetzbuch III: SGB III , Der "LPK-SGB III" steht für Präzision und Aktualität. Die 4. Auflage verschafft Klarheit und Argumentationssicherheit angesichts von über 300 Paragraphenänderungen der letzten Jahre. Berücksichtigt werden u.a. das "Gesetz zur Stärkung der Aus- und Weiterbildungsförderung - Weiterbildungsgesetz", das "29. Gesetz zur Änderung des Bundesausbildungsförderungsgesetzes" und zuletzt das "Vierte Bürokratieentlastungsgesetz". Die Schwerpunkte Das neue Qualifizierungsgeld Die neue Ausbildungsgarantie Die Neuerungen bei der Beschäftigtenförderung (Mobilitätszuschuss, Praktikum zur Berufsorientierung etc.) Die Auswirkungen auf das Kurzarbeitergeld Die Kommentierung berücksichtigt die Fülle der Gesetzesänderungen, u.a .: Gesetz zur Stärkung der Aus- und Weiterbildungsförderung Fachkräfteeinwanderungsgesetz Gesetz zur Regelung des sozialen Entschädigungsrechts Beschäftigungssicherungsgesetz Arbeit-von-Morgen-Gesetz Teilhabestärkung Bundesausbildungsförderungsgesetz Bürgergeldgesetz Auf aktuellem Stand ist die umfangreiche Rechtsprechung eingearbeitet. Durch Auswertung von Systematik und Normzweck der Vorschriften ermöglicht der LPK-SGB III eine am gegenwärtigen Stand orientierte Beratung. Nicht gerechtfertigten Forderungen an Arbeitslose wird mit verfassungsrechtlichen Argumenten begegnet, konkrete Ansprüche werden durch zweckmäßige Rechtsgestaltungsvorschläge optimiert. Der Kommentar arbeitet klar die aktuellen Schnittstellen zum SGB II und die europäischen Einflüsse, gerade durch die Rechtsprechung des EuGH, heraus. Die Autorinnen und Autoren sind ausgewiesene Experten im Bereich der Arbeitsförderung aus Justiz, Anwaltschaft, Lehre sowie der BA: Walter Böttiger , Ministerialrat, Stuttgart | Prof. Dr. Petra Cormann , Präsidentin des Sozialgerichts Trier | Sandra Ewig , Richterin am Landessozialgericht, Stuttgart | Kristin Jungerwirth , LL.M. oec., Richterin am Landessozialgericht, Stuttgart | Dr. Uli Kern , Hochschule der Bundesagentur für Arbeit, Mannheim | Prof. Dr. Yasemin Körtek , Hochschule der Bundesagentur für Arbeit, Mannheim | Prof. Dr. Alexandra-Isabel Reidel , Hochschule der Bundesagentur für Arbeit, Mannheim | Prof. Dr. Hans-Joachim Reinhard , Hochschule Fulda | Prof. Dr. Torsten Schaumberg , Hochschule Nordhausen | Markus Schön , Stadtdirektor der Stadt Krefeld, Geschäftsbereich Bildung, Jugend, Arbeit, Sport, Migration und Integration | Prof. Dr. Jürgen Winkler , Katholische Hochschule Freiburg , Warnleuchten > Zusatzbeleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202503, Produktform: Leinen, Titel der Reihe: NomosKommentar##, Redaktion: Böttiger, Walter~Körtek, Yasemin~Schaumberg, Torsten, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1500, Keyword: AFG; Arbeitslosengeld; Arbeitsvermittlung; Ausbildungsgarantie; Berufliche Eingliederung; Berufsausbildung; Berufsberatung; Berufsvorbereitung; Beschäftigte/Beschäftigungsförderung; Bundesagentur für Arbeit; Existenzsicherungsrecht; Kurzarbeitergeld; LPK-SGB III; Qualifizierungsgeld; SGB II; SGB III; Soziale Sicherheit und Sozialrecht; Sozialgesetz; Sozialversicherungspflichtige Beschäftigung; Weiterbildungsgesetz, Fachschema: Arbeitsförderungsgesetz - AFG - Arbeitsförderungsrecht~Arbeitsrecht / Arbeitsförderungsrecht~Arbeitsgesetz~Arbeitsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~SGB~Sozialgesetzbuch - SGB~Sozialrecht, Fachkategorie: Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1597 Blätter, Länge: 207, Breite: 133, Höhe: 64, Gewicht: 1362, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Voraussetzungen müssen erfüllt sein, um von der Steuerklasse I in die Steuerklasse III zu wechseln?
Um von der Steuerklasse I in die Steuerklasse III zu wechseln, müssen beide Ehepartner unbeschränkt einkommensteuerpflichtig sein. Einer der Ehepartner muss in der Steuerklasse III sein, während der andere in die Steuerklasse V wechseln muss. Zudem muss ein Antrag auf Änderung der Steuerklasse beim Finanzamt gestellt werden. **
-
August III Kinder
Maria Amalia vo...Maria Josepha v...Franz Xaver von Sachs...Albert Kasimir vo...Mehr Ergebnisse **
-
Wie ist Diablo III?
Diablo III ist ein Action-Rollenspiel, das von vielen Spielern als sehr unterhaltsam und süchtig machend empfunden wird. Es bietet eine fesselnde Geschichte, herausfordernde Kämpfe und eine Vielzahl von Charakterklassen und Fähigkeiten, die es den Spielern ermöglichen, ihren Spielstil anzupassen. Die Grafik und der Soundtrack sind ebenfalls beeindruckend. **
-
Was bedeutet Schwimmstufe III?
Schwimmstufe III bezieht sich auf die Fähigkeiten und Kenntnisse einer Person im Schwimmen. Es bedeutet, dass die Person in der Lage ist, sich sicher im Wasser zu bewegen und verschiedene Schwimmtechniken wie Brustschwimmen, Rückenschwimmen und Kraulschwimmen zu beherrschen. Sie kann auch längere Strecken schwimmen und hat möglicherweise Erfahrung im Tauchen und Springen ins Wasser. **
Ähnliche Suchbegriffe für Steuerklasse III
-
Friedrich Wilhelm III Kinder
Friedrich Wilhelm IV.Wilhelm I.Charlotte von Preuß...Albrecht von Preuß...Mehr Ergebnisse **
-
Was bedeutet CAT III?
Was bedeutet CAT III? CAT III steht für Category III und bezieht sich auf die Kategorisierung von Instrumenten und Geräten nach ihrer Genauigkeit und Zuverlässigkeit. In der Luftfahrt bezeichnet CAT III Instrumentenlandesysteme, die bei schlechten Sichtverhältnissen automatische Landungen ermöglichen. CAT III wird auch in der Elektrotechnik verwendet, um die Schutzklasse von Schutzeinrichtungen vor elektrischen Störungen zu kennzeichnen. Generell steht CAT III für eine hohe Genauigkeit und Zuverlässigkeit von Geräten in verschiedenen Anwendungsbereichen. **
-
Was ist der Unterschied zwischen Steuerklasse 1 und Steuerklasse 4?
Der Hauptunterschied zwischen Steuerklasse 1 und Steuerklasse 4 liegt in der Anzahl der berücksichtigten Einkommen. In Steuerklasse 1 wird das Einkommen einer Einzelperson besteuert, während in Steuerklasse 4 das gemeinsame Einkommen eines Ehepaars besteuert wird. Steuerklasse 4 ermöglicht es, das Einkommen auf beide Partner aufzuteilen und kann zu einer geringeren Steuerlast führen. **
-
Warum Steuerklasse 6?
Warum Steuerklasse 6? Die Steuerklasse 6 wird in der Regel verwendet, wenn man neben seinem Hauptjob noch einen weiteren Job ausübt und beide Arbeitgeber die Steuerklasse 1 verwenden. Dadurch wird vermieden, dass zu wenig Steuern abgeführt werden, da die Steuerklasse 6 eine höhere Steuerbelastung hat. Es dient also dazu, eine Nachzahlung bei der Steuererklärung zu vermeiden. Es ist wichtig, die Steuerklasse 6 rechtzeitig beim Finanzamt zu beantragen, um keine Steuernachzahlungen zu riskieren. Insgesamt ist die Wahl der Steuerklasse 6 eine individuelle Entscheidung, die von den persönlichen Umständen abhängt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.